Crédito estruturado para construtoras e incorporadoras

Montamos a operação de crédito sob medida para o seu empreendimento: até 80% da obra financiada, com o dinheiro liberado conforme cada etapa é medida. A gente leva o projeto a bancos e fundos ao mesmo tempo, compara as propostas e acompanha você até a última liberação.

até 80%do custo da obra financiado
por mediçãoliberação no ritmo da obra
bancos e fundosconsultados ao mesmo tempo
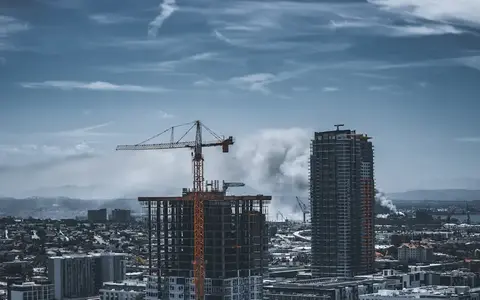
Prédio em construção com guindaste

O que é crédito estruturado

Crédito estruturado é o financiamento que a construtora ou incorporadora usa para erguer o empreendimento, montado sob medida para o projeto. Valor, prazo, garantias e forma de liberação são desenhados a partir do orçamento e do cronograma da obra, e não a partir de um produto de prateleira.

O dinheiro não sai todo de uma vez. Ele é liberado em parcelas, conforme a obra avança e cada etapa é conferida por um engenheiro da instituição. A construtora recebe o recurso no momento em que precisa pagar fornecedores e mão de obra, e quem empresta tem a segurança de que o dinheiro virou obra de verdade.

Como a operação é montada

Toda operação de crédito estruturado tem quatro peças. O nosso trabalho é encaixar cada uma delas do jeito que o seu empreendimento precisa.

1 · Quem financiaBancos e fundosConsultamos várias instituições ao mesmo tempo para achar a melhor condição.
2 · ContratoCCB, CCI ou CRIO instrumento que formaliza o crédito, escolhido conforme o porte da operação.
3 · GarantiasTerreno, unidades e recebíveisGarantias reais ligadas ao próprio empreendimento, ajustadas ao projeto.
4 · LiberaçãoPor medição da obraCada parcela sai quando a etapa é conferida, no ritmo da construção.

Entenda a diferença entre os instrumentos em CCB, CCI, CRI e CGI.

Como o dinheiro é liberado

Antes da assinatura, fica definido um cronograma físico-financeiro: quanto a obra vai custar em cada fase e quando cada fase deve acontecer. A cada medição, a instituição verifica o que foi executado e libera a parcela correspondente.

Peso médio de cada etapa no custo da obra

Referência de mercado
7%Serviços iniciais e fundação
14%Estrutura
14%Alvenaria e cobertura
17%Instalações elétricas e hidráulicas
48%Acabamentos: revestimentos, esquadrias e pintura

A maior parte dos recursos vai para o acabamento, a fase mais cara da obra. Os percentuais variam conforme o projeto e o padrão.

Fundos ou bancos: qual caminho faz sentido

O crédito estruturado pode ser feito com fundos ou com bancos. Cada projeto se encaixa melhor em um caminho, e é justamente essa comparação que a gente faz por você.

Mais ágil

Fundos

  • Análise mais rápida e menos burocracia
  • Aceitam obras já em andamento
  • Prazos e garantias ajustados ao projeto
  • Formalizado por CCB ou CRI

Bancos

  • Análise mais criteriosa e mais demorada
  • Normalmente só financiam obras que ainda estão no início
  • Mais documentação e regras rígidas de medição
  • No fim da obra, o repasse dos compradores quita a dívida

A gente leva o seu projeto aos dois tipos de instituição e mostra as propostas lado a lado, para você escolher com tudo na mesa.
Edifício residencial concluído
Do terreno à entrega das chaves: o crédito acompanha cada fase do empreendimento.

Para quem é

Vai lançar um empreendimentoTem terreno e projeto aprovado e precisa de caixa para executar a obra.
Está com a obra em andamentoPrecisa de recursos para concluir o empreendimento sem travar o cronograma.
Quer trocar um crédito caroJá tem uma dívida na obra e busca prazo ou condição melhor.
Ainda está na viabilidadeQuer desenhar a estrutura de crédito junto com o projeto.

Construtoras e incorporadoras de pequeno e médio porte, em projetos residenciais ou comerciais, em todo o Brasil.

Como funciona, passo a passo

  1. Conversa inicial: entendemos o projeto, o terreno, o orçamento e o cronograma.
  2. Análise da empresa e do empreendimento: olhamos histórico, faturamento, endividamento, viabilidade e documentação do terreno, e apontamos o que pode travar a aprovação.
  3. Apresentação ao mercado: levamos a operação a bancos e fundos que atendem o seu porte e a fase da sua obra.
  4. Comparação das propostas: você vê valor financiado, taxa, prazo e garantias lado a lado.
  5. Aprovação e assinatura: acompanhamos a engenharia, o jurídico e o registro das garantias.
  6. Liberações e quitação: seguimos com você em cada medição até a última parcela e a quitação com as vendas.

Requisitos mais comuns

Cada banco e cada fundo tem a sua política, mas estes pontos aparecem em quase todas as análises:

  • Registro da incorporação no cartório de imóveis
  • Patrimônio de afetação, que separa o empreendimento das outras obrigações da empresa (frequentemente exigido)
  • Projeto aprovado e alvará de construção
  • Orçamento e cronograma físico-financeiro detalhados
  • Certidões negativas da empresa, dos sócios e do terreno

Veja a lista completa em documentos para a análise do empreendimento.

Onde a Litoral Crédito entra
Arthur Ramos Teixeira, fundador da Litoral Crédito

Montar um crédito estruturado leva tempo, e um documento faltando pode atrasar meses. A gente organiza a pasta do empreendimento, apresenta a operação a bancos e fundos, compara as condições e acompanha cada medição até a quitação.

Você cuida da obra. A papelada, a negociação e o acompanhamento ficam com a gente.

500+contratos emitidos
6+anos de experiência
Febraban e Abecipcertificações
Perguntas frequentes

Dúvidas comuns de construtoras

Quanto da obra dá para financiar?

Em geral, até 80% do custo da obra. O percentual final depende da instituição, do porte da construtora, das garantias e do estágio do empreendimento.

Consigo crédito para uma obra que já começou?

Sim. Os fundos aceitam obras em andamento. Nos bancos, normalmente o financiamento só é contratado com a obra ainda no início.

Qual a diferença entre crédito estruturado e um empréstimo comum?

No crédito estruturado, valor, prazo, garantias e liberações são desenhados para o empreendimento, e o dinheiro sai conforme a obra avança. Um empréstimo comum libera tudo de uma vez, com prazo curto e sem relação com o cronograma da obra.

Quanto tempo leva para aprovar?

Depois que toda a documentação é entregue, a aprovação leva em média de 30 a 60 dias. Por isso a gente organiza a pasta completa desde o início: quanto antes os documentos estiverem em ordem, mais rápido o crédito sai.

Quais garantias são pedidas?

As mais comuns são a alienação fiduciária do terreno e das unidades, a cessão dos recebíveis das vendas e, em alguns casos, o aval dos sócios. A gente mostra as exigências de cada proposta antes de você decidir.

Construtora pequena consegue crédito estruturado?

Consegue, desde que tenha a documentação em ordem, um empreendimento viável e ofereça as garantias pedidas. Construtoras menores costumam ter mais sucesso quando chegam à instituição com a operação bem montada.

Precisa de patrimônio de afetação?

Muitas instituições exigem. E, mesmo quando não é obrigatório, ele costuma melhorar a avaliação do risco. A gente verifica a exigência de cada banco e de cada fundo antes de montar a operação.

A Litoral Crédito atende só em Navegantes?

Não. Nossa sede é em Navegantes (SC), mas atendemos construtoras e incorporadoras de todo o Brasil. Boa parte do processo é feita por reuniões online e envio digital de documentos.

Contato

Vamos tirar o seu projeto do papel?

Chame a gente no WhatsApp e conte o que você tem em mente. Quem responde é gente de verdade, que vai explicar os próximos passos.